Abmilderung nichtlinearer Risiken: Eine strukturelle Analyse der OrderX Multi-Band Delta-Hedging-Engine
Veröffentlicht von: OrderX
•


Um die Volatilität auf den Märkten für digitale Vermögenswerte zu bewältigen, ist ein institutioneller Fokus auf die Optimierung der Ausführung erforderlich. Für Asset Allocator, die Portfolios mit gegenseitig margengebundenen Derivaten verwalten, führt das manuelle Delta-Management zu außerbörslichen Risiken: Ausführungslatenz, Spread-Slippage und kognitiver Verarbeitungsermüdung. Wenn sich die Marktvolatilität ausweitet, führt die Zeitverzögerung zwischen der Identifizierung eines Delta-Ungleichgewichts und der Ausführung der Absicherung ausnahmslos zu einer Verschlechterung des strukturellen Vorteils des Trades.
Um diese operativen Reibungsverluste zu beseitigen, hat OrderX eine automatisierte, produktionsreife Delta-Hedging-Engine (DH) eingeführt. Diese Analyse bewertet die Ausführungsmetriken einer 72-stündigen, kontinuierlichen Validierung in einer Sandbox-Produktionsumgebung, die darauf ausgelegt ist, die Multi-Band-Routing-Logik der Plattform unter realen Marktbedingungen zu testen.
Um die Volatilität auf den Märkten für digitale Vermögenswerte zu meistern, bedarf es eines institutionellen Fokus auf die Optimierung der Ausführung. Für Asset Allocator, die Portfolios mit gegenseitig besicherten Derivaten verwalten, birgt das manuelle Delta-Management nicht-marktbezogene Risiken: Ausführungslatenz, Spread-Slippage und kognitive Ermüdung bei der Verarbeitung. Wenn sich die Marktvolatilität ausweitet, verringert die Zeitverzögerung zwischen der Identifizierung eines Delta-Ungleichgewichts und der Ausführung der Absicherung unweigerlich den strukturellen Vorsprung des Trades.
Um diese operativen Reibungsverluste zu beseitigen, hat OrderX eine automatisierte, produktionsreife Delta-Hedging-Engine (DH) implementiert. Diese Analyse untersucht die Ausführungsmetriken aus einer kontinuierlichen 72-stündigen Validierung in einer Produktions-Sandbox, die darauf ausgelegt ist, die Multi-Band-Routing-Logik der Plattform unter Live-Marktbedingungen zu testen.
Die Sandbox-Architektur und Parameterbeschränkungen
Der Validierungstest wurde in einer kontrollierten Produktionsumgebung über eine Laufzeit von 3 Tagen durchgeführt. Das Hauptziel bestand darin, die Fähigkeit des Algorithmus zu testen, die Griechen eines Optionsportfolios gegen schnelle untertägige Preisschwankungen des Basiswerts zu verteidigen, ohne dass es zu schädlichen Ausführungsverlusten oder einer Beeinträchtigung der API-Ratenbegrenzung kommt.
Testparameter:
Basiswert: ETH-PERPETUAL (Deribit)
Initiales Positions-Setup: Long ETH Call-Options-Exposure
Absicherungs-Trigger-Schwellenwert: Feste Preisabweichungsintervalle von 0,3 %
Ausführungsprofil: Kontinuierlicher Modus (Delta Stream)
Plattform-Laufzeit: 2 Tage, 22 Stunden, 25 Minuten
Ausführungsdynamik und Mikro-Volatilitäts-Extraktion
Im Laufe des 72-stündigen Testfensters erlebte der zugrunde liegende Markt wiederholte Richtungswechsel. Anstatt zuzulassen, dass das Delta der Call-Option in über- oder unterexponierte Bereiche abdriftet, passte die OrderX-Engine das Nettoprofil des Portfolios systematisch an.
Das System verarbeitete und füllte 203 einzelne Limit-Orders nahtlos aus.
Visualisierung der systematischen Neugewichtung
Die Fähigkeit der Engine, strukturelle Drehpunkte auf den Mikrotrendlinien des Vermögenswerts präzise zu lokalisieren, wird direkt im unten stehenden Ausführungshistorien-Diagramm dargestellt:
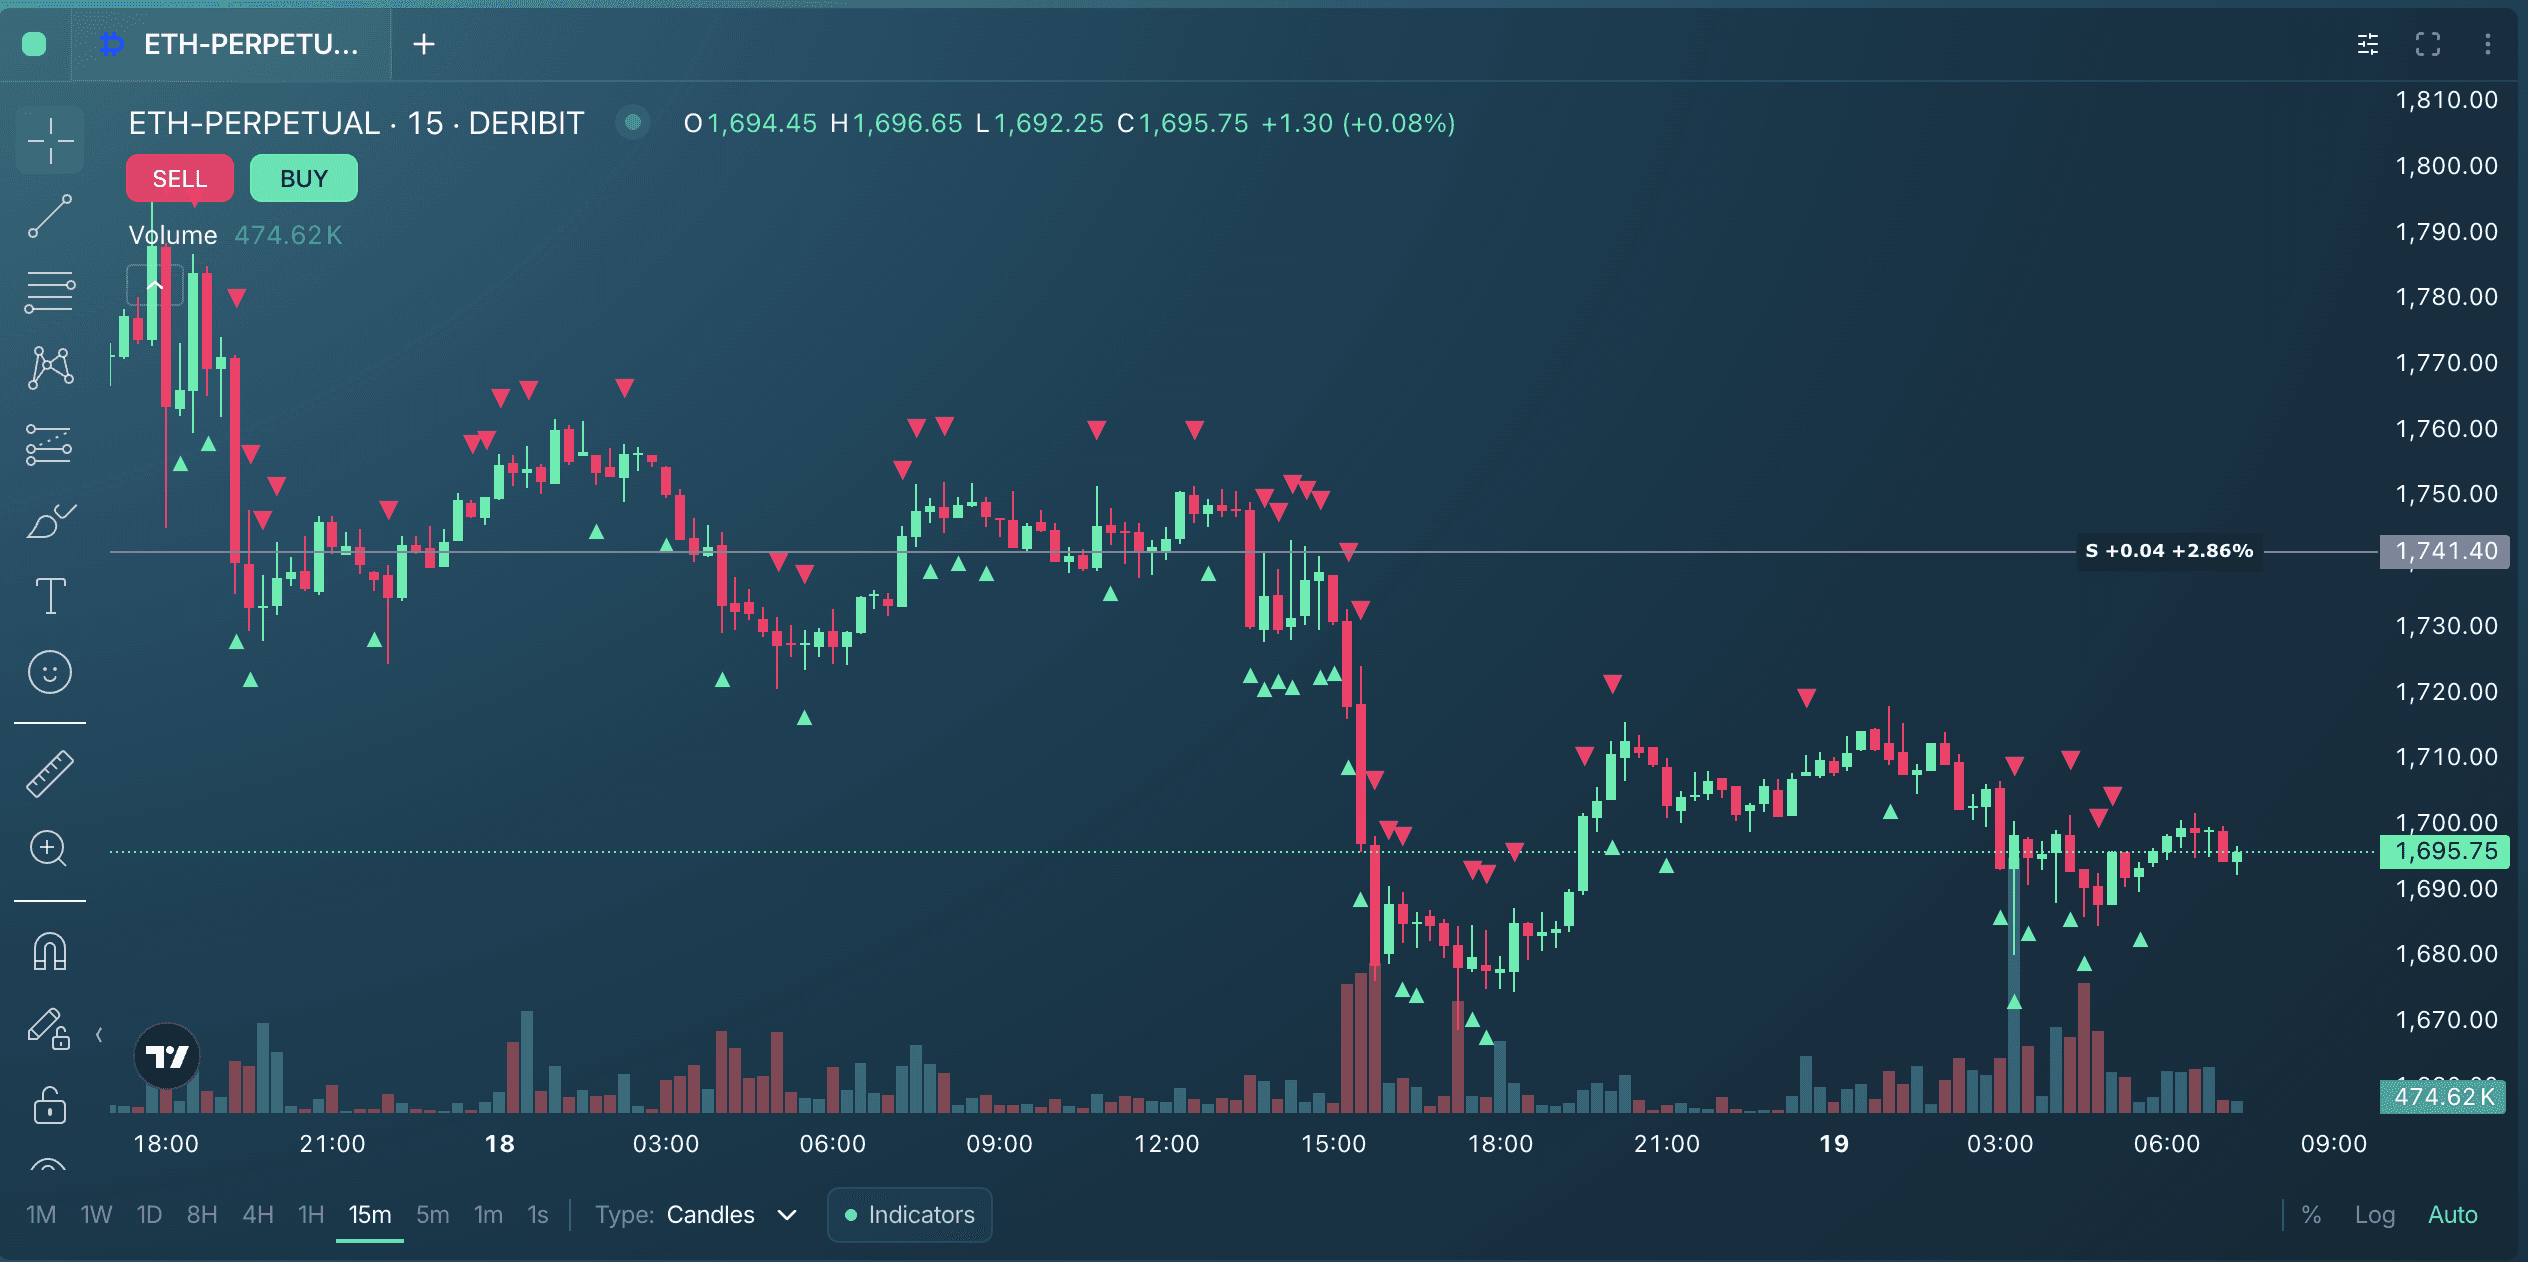
Abbildung 1: Umfassende Trade-Ausführungsmatrix, die automatisierte Käufe (grüne Dreiecke) und Verkäufe (rote Dreiecke) im Vergleich zu 15-Minuten-Intervallen zeigt.
Durch die Ausführung von Absicherungen bei präzisen Bewegungen von 0,3 % glättete der Algorithmus die Varianzkurve der Strategie. Anstatt die typischen Drawdowns zu erleben, die mit verzögerten Makro-Absicherungsintervallen einhergehen, extrahierte die ständige Neugewichtung lokale Markt-Mikrotrends direkt in das Netto-Eigenkapital, was zu einer Optimierung des Kapitals von ~15 % innerhalb der Testportfolioumgebung führte.
Lösung der wichtigsten institutionellen Schwachstellen
Standardmäßige algorithmische Ausführungs-Engines versagen bei institutionellen Allokatoren routinemäßig in drei Schlüsselbereichen: Gebührenstrukturen, Ausführungsverzögerung und Konfigurationskomplexität. Die OrderX-Engine adressiert diese Schwachstellen direkt durch ihre Kernarchitektur.
1. Eliminierung des Taker-Spread-Verlusts
Handelsabteilungen, die einfache Delta-Hedging-Skripte ausführen, verlassen sich bei schnellen Preisbewegungen oft auf Market-Orders, um Delta-Ungleichgewichte auszugleichen. Dies führt zu erheblichen Gebührenstrafen. Die OrderX-Engine nutzt hochentwickelte Limit Chase- und Post-Only Limit-Logik.
Wie in den Ausführungsanalysen der Plattform dokumentiert, wurden 100 % der 203 ausgeführten Orders als Maker-Volumen gefüllt. Das bedeutet, dass die Plattform aktiv Market-Making-Rebates verdiente oder Taker-Gebühren vollständig umging, was sicherstellt, dass die hochfrequente Neugewichtung eher als Eigenkapitaltreiber denn als Kostenfaktor fungiert.
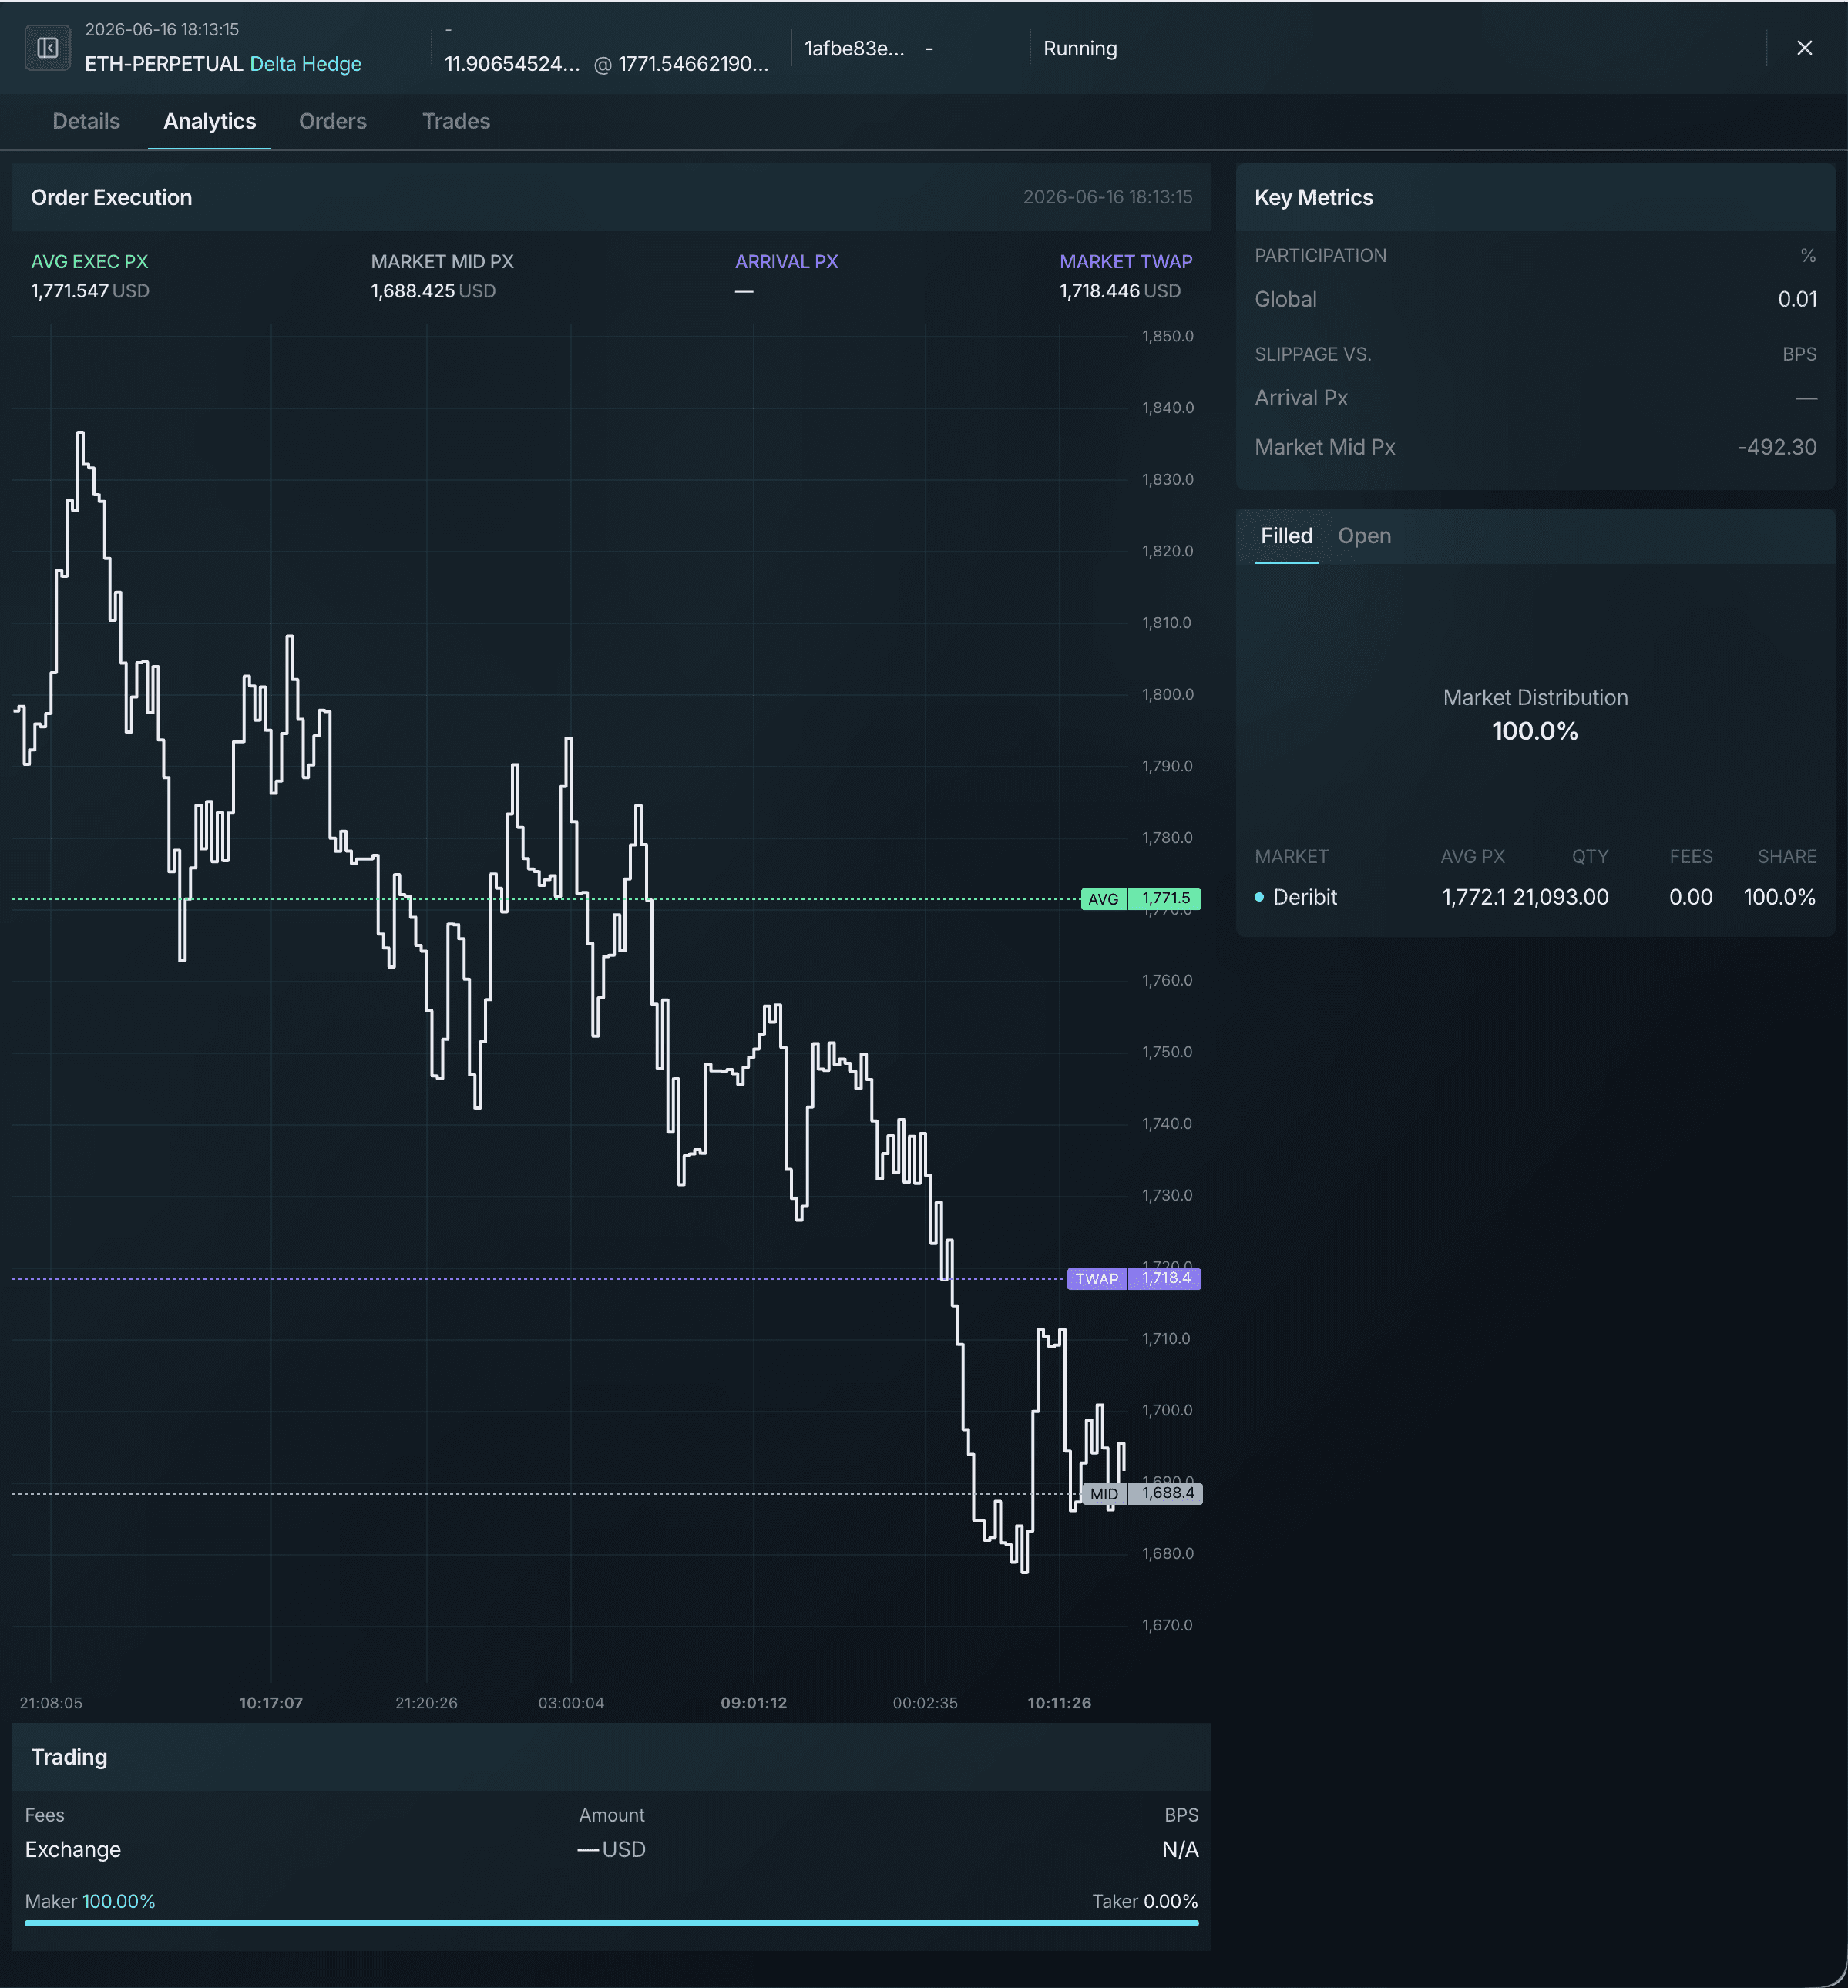
Abbildung 2: Ausführungsanalyse-Panel, das eine Maker-Verteilung von 100,0 % über das gesamte geroutete Volumen zeigt, wodurch das Konto vollständig vor Taker-Gebührenstrafen geschützt ist.
2. Multi-Band-Prioritäts-Routing
Die Verhaltenspsychologie eines institutionellen Händlers beinhaltet einen kontinuierlichen Kompromiss zwischen Risikotoleranz und Dringlichkeit. Die OrderX DH-Engine führt eine gestaffelte Prioritätsmatrix („Akzeptable Dead-Bands“ und „Delta-Bänder“) ein, die genau diesen kognitiven Prozess widerspiegelt.
Die akzeptable Dead-Band (Tote Zone): Ein anpassbarer Bereich, in dem der Algorithmus passiv bleibt, was unnötige Orderanpassungen verhindert und Ausführungskosten spart, wenn sich der Markt seitwärts bewegt.
Gestaffelte Prioritätsbänder (Niedrig bis Hoch): Wenn das Delta des Vermögenswerts die tote Zone durchbricht, skaliert die Engine ihre Ausführungsaggressivität. Händler können engere Bänder festlegen, die über passive Limit-Orders ausgeführt werden, während breitere Bänder mit hoher Dringlichkeit aktive TWAP- oder aggressive Limit-Chasing-Strategien nutzen, um die Handelsabteilung vor plötzlichen Black-Swan-Liquidationsereignissen zu schützen.
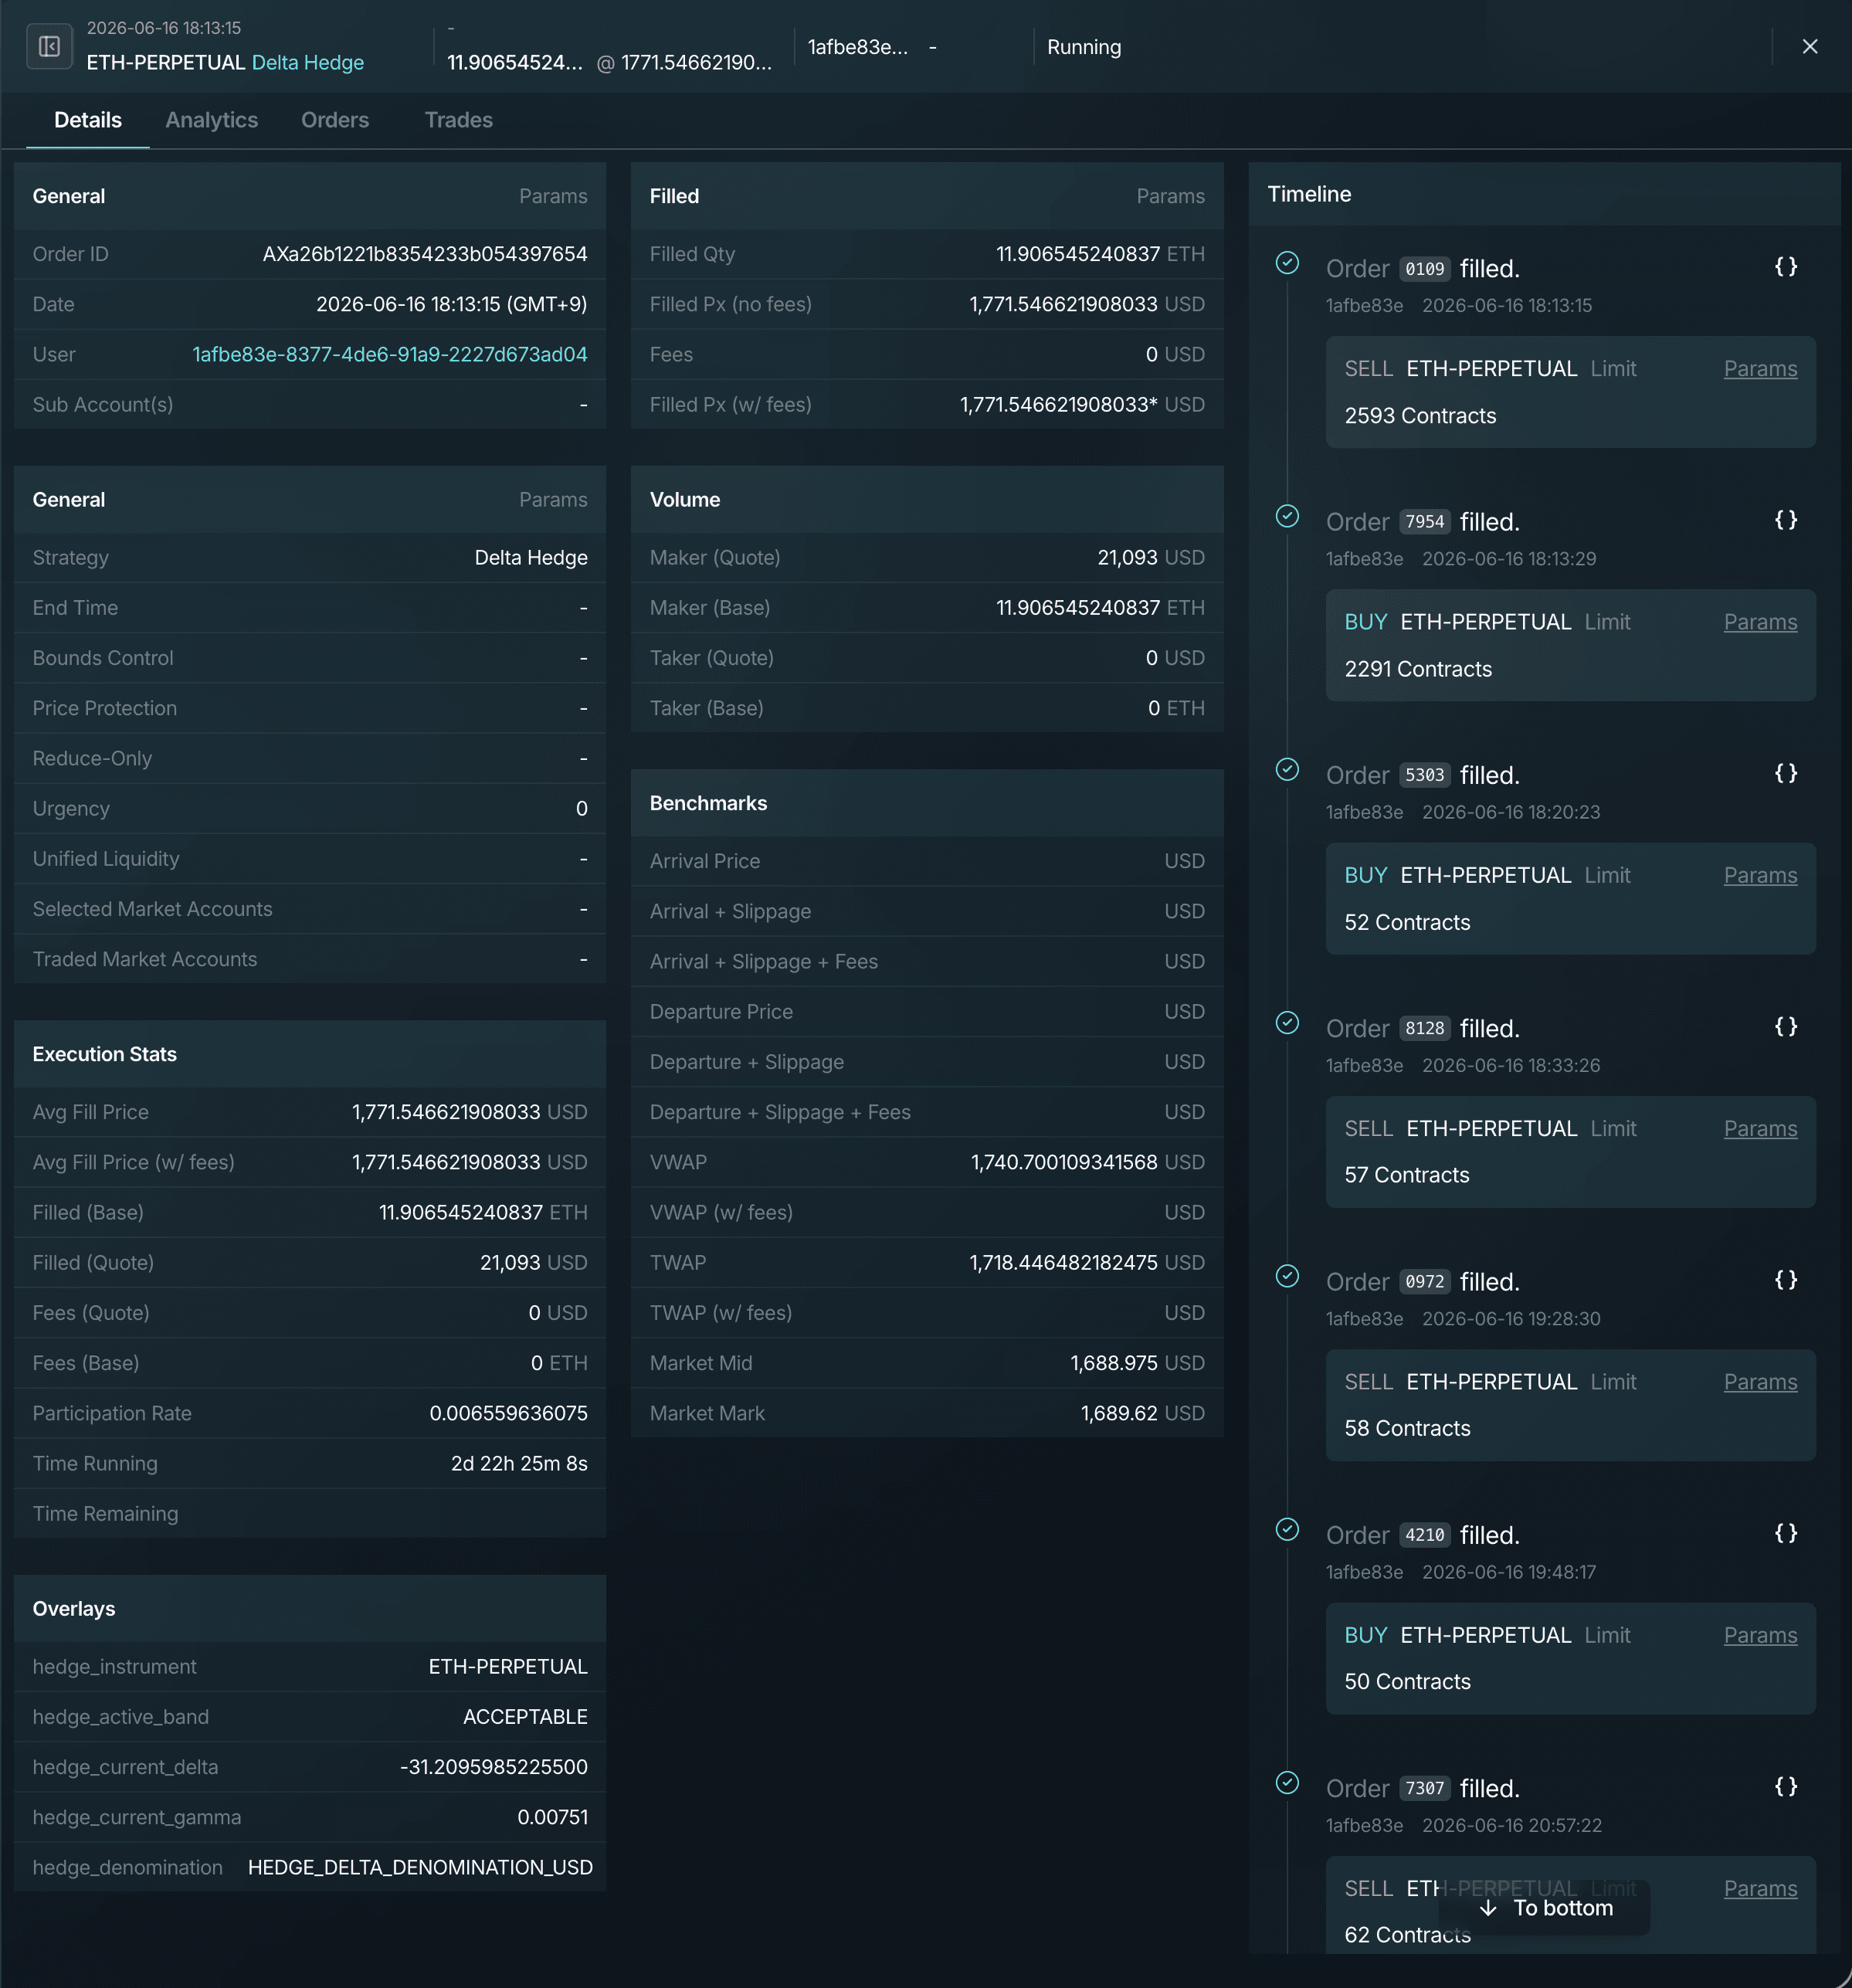
Abbildung 3: Betriebliches Dashboard mit detaillierter Erfassung der aktiven Griechen, der Exposition des zugrunde liegenden Vermögenswerts und der Ausführungs-Beteiligungsraten in Echtzeit.
Schritt-für-Schritt-Konfigurationsplan
Um zu verstehen, wie nahtlos sich diese Engine in bestehende Arbeitsabläufe integrieren lässt, hat unser Engineering-Team eine umfassende, 5-minütige technische Einführung zusammengestellt. Dieses Video behandelt die Konfiguration von Dead-Bands, die Wahl zwischen Delta Stream und intervallbasierten Rebalancing-Modi sowie die Bereitstellung mehrstufiger Ausführungsgeschwindigkeiten.
Fazit: Prozess vor Glück
Für anspruchsvolle Allokatoren, die große Kapitalvolumen verwalten, ist die Performance ein direktes Produkt der operativen Infrastruktur. Die während unseres 3-tägigen Validierungstests erzielte Sandbox-Rendite von 15 % dient als empirischer Beweis dafür, dass die Automatisierung von Mikro-Absicherungen in engen Intervallen die Portfoliovarianz erheblich senkt und gleichzeitig das Kernkapital schützt.
Die OrderX Delta-Hedging-Engine wird zum Launch und während unseres privaten Beta-Tests zur Verfügung stehen.
Wenn Sie an einem frühen Zugang interessiert sind, hinterlassen Sie Ihre E-Mail-Adresse auf unserer Website: https://orderx.com/#get-started
Eine neue Art zu
handeln ist da.
OrderX stattet professionelle Trader mit den Tools aus, auf die sie gewartet haben: Strukturierte Ausführung, integrierte Systeme und integrierte Intelligenz.