

Fortschrittliche Risiko-Engine für institutionelles Risikomanagement
Führen Sie tiefgehende Szenarioanalysen mit intuitiven, multivariablen Schiebereglern durch, die auf unseren branchenführenden Spot-, Volatilitäts- und Derivate-Analysedaten aufbauen.
" height="29.9598px" id="YPCjdWUwn" transform="translate(46.401 33)" width="82.32560278320312px"/><path d="M 11.406 25.552 C 10.984 26.486 8.16 29.927 4.716 29.927 C 1.271 29.927 0.114 27.047 0.009 24.552 C -0.309 17.017 7.606 10.635 12.175 10.635 C 14.457 10.635 15.346 12.267 15.397 13.513 C 15.429 14.283 14.852 14.857 14.334 14.857 C 12.955 14.857 12.522 11.785 10.714 11.785 C 8.086 11.785 2.835 20.088 3.025 24.552 C 3.129 26.998 4.636 28.008 6.015 28.008 C 7.565 28.008 8.936 26.81 9.769 26.089 C 10.267 25.678 10.84 25.053 10.928 24.979 C 10.962 24.95 11.021 24.954 11.054 24.999 L 11.391 25.436 C 11.404 25.451 11.412 25.471 11.415 25.491 C 11.417 25.512 11.414 25.533 11.406 25.552 Z M 48.874 15.893 C 48.873 15.871 48.878 15.849 48.889 15.831 C 49.798 14.177 52.734 10.635 54.214 10.635 C 54.99 10.635 55.42 11.017 55.42 12.025 C 55.42 13.131 53.999 18.841 53.999 19.319 C 53.999 19.609 54.127 19.658 54.213 19.658 C 54.344 19.658 54.472 19.372 54.73 18.891 C 57.782 12.971 59.468 10.464 61.926 10.464 C 62.519 10.464 63.331 10.84 63.331 12.104 C 63.331 13.215 62.808 14.256 61.94 14.197 C 60.684 14.111 61.028 11.342 58.369 14.215 C 57.147 15.534 55.554 18.823 52.448 25.895 C 52.024 26.859 51.284 28.824 51.284 28.824 C 51.069 29.351 50.983 29.544 50.681 29.544 L 49.173 29.544 C 48.916 29.544 48.785 29.4 48.785 29.015 C 48.785 28.248 52.834 17.208 52.834 14.473 C 52.834 13.753 52.62 13.323 52.233 13.323 C 51.5 13.323 50.12 15.339 49.517 16.153 C 49.461 16.227 49.397 16.312 49.359 16.366 C 49.32 16.415 49.254 16.417 49.218 16.371 L 48.894 15.952 C 48.882 15.935 48.875 15.914 48.874 15.893 Z M 46.986 11.517 C 46.912 12.414 42.261 24.929 42.261 26.523 C 42.261 27.194 42.433 27.338 42.777 27.338 C 43.556 27.338 44.968 25.093 45.813 24.127 C 45.847 24.085 45.903 24.083 45.947 24.132 L 46.358 24.666 C 46.371 24.685 46.378 24.707 46.379 24.729 C 46.38 24.752 46.375 24.775 46.364 24.794 C 45.419 26.361 42.873 29.93 40.71 29.93 C 39.849 29.93 39.418 29.403 39.418 28.202 C 39.418 26.28 40.589 23.94 40.589 23.557 C 40.589 23.365 40.504 23.221 40.375 23.221 C 40.202 23.221 40.178 23.46 39.487 24.561 C 36.817 28.931 34.765 29.928 33.041 29.928 C 31.662 29.928 30.454 28.727 30.454 26.233 C 30.454 22.44 34.332 11.019 41.959 11.019 C 43.122 11.019 43.726 11.356 44.329 11.356 C 44.905 11.356 44.977 10.44 45.459 10.259 C 45.58 10.214 45.734 10.327 45.843 10.392 L 46.775 11.042 C 46.95 11.145 47.001 11.349 46.986 11.517 Z M 43.296 14.475 C 43.296 13.177 42.693 11.979 41.226 11.979 C 37.264 11.979 33.3 20.04 33.3 25.32 C 33.3 26.856 33.773 27.239 34.55 27.239 C 37.866 27.239 43.296 16.778 43.296 14.475 Z M 80.511 25.559 C 79.709 26.722 76.595 29.928 73.515 29.928 C 70.887 29.928 69.077 27.913 69.077 24.793 C 69.077 17.93 76.057 10.635 80.797 10.635 C 82.95 10.635 84.158 12.12 84.158 13.658 C 84.158 17.305 78.77 18.601 76.142 18.601 C 75.197 18.601 74.764 18.555 74.206 18.506 C 73.429 19.848 72.351 21.818 72.351 24.361 C 72.351 26.279 73.384 27.624 75.196 27.624 C 77.163 27.624 79.205 25.624 80.028 24.962 C 80.047 24.948 80.07 24.942 80.093 24.945 C 80.116 24.948 80.136 24.961 80.152 24.98 L 80.504 25.431 C 80.523 25.457 80.544 25.513 80.511 25.559 Z M 81.745 13.417 C 81.745 12.456 81.141 11.593 80.234 11.593 C 77.95 11.593 75.279 16.346 74.762 17.449 C 78.769 17.4 81.745 16.011 81.745 13.417 Z M 67.836 24.857 C 66.435 26.817 64.217 29.928 62.249 29.928 C 60.87 29.928 60.175 29.065 60.243 27.434 C 60.349 25.014 64.842 12.713 65.173 11.794 C 66.933 6.851 68.33 3.071 68.373 2.063 C 68.397 1.535 68.14 1.211 67.334 1.068 C 66.989 1.008 66.381 0.999 66.2 0.954 C 66.161 0.945 66.134 0.9 66.136 0.853 L 66.167 0.104 C 66.169 0.076 66.18 0.05 66.198 0.031 C 66.216 0.012 66.24 0.001 66.265 0 L 71.35 0 C 71.779 0 71.905 0.097 71.889 0.433 C 71.876 0.768 70.433 4.667 67.951 11.885 C 65.778 18.205 63.53 25.168 63.476 26.428 C 63.452 26.955 63.617 27.149 64.046 27.149 C 64.76 27.149 65.682 26.097 67.263 24.134 C 67.304 24.085 67.378 24.09 67.404 24.134 L 67.834 24.728 C 67.848 24.746 67.855 24.768 67.856 24.792 C 67.856 24.816 67.849 24.839 67.836 24.857 Z" fill="rgb(253, 253, 253)" height="29.92970025184291px" id="MDmagYjHO" transform="translate(34.334 33.031)" width="84.15804162597657px"/><path d="M 9.041 4.725 C 8.588 3.095 7.804 1.124 5.682 1.124 C 4.016 1.124 3.105 2.476 3.105 4.077 C 3.105 5.654 4.117 6.695 6.063 7.678 L 6.721 8.017 C 8.688 9.002 10.505 10.49 10.505 13.419 C 10.505 16.765 8.159 19.131 4.749 19.131 C 3.789 19.131 2.879 18.905 2.223 18.652 C 1.517 18.398 1.061 18.174 0.759 18.059 C 0.558 17.329 0.253 15.415 0 13.7 L 0.759 13.418 C 1.264 14.881 2.629 18.001 5.227 18.001 C 6.87 18.001 7.88 16.569 7.88 14.825 C 7.88 13.249 7.198 12.124 5.202 11.026 L 4.394 10.578 C 2.727 9.619 0.605 8.132 0.605 5.372 C 0.605 2.419 2.601 0 5.987 0 C 6.668 0 7.576 0.113 8.284 0.394 C 8.686 0.563 9.041 0.62 9.344 0.761 C 9.446 1.747 9.596 2.983 9.848 4.557 Z M 26.467 5.288 C 25.657 2.079 24.067 1.124 21.719 1.124 C 17.577 1.124 15.71 4.98 15.71 9.144 C 15.71 14.374 18.031 18.002 21.719 18.002 C 24.445 18.002 25.71 16.426 27.019 13.446 L 27.73 13.615 C 27.426 14.965 26.87 17.216 26.467 18.287 C 25.761 18.511 23.486 19.131 21.719 19.131 C 15.102 19.131 12.424 14.322 12.424 9.875 C 12.424 3.968 16.517 0 22.172 0 C 24.346 0 26.011 0.563 26.718 0.732 C 26.923 2.309 27.019 3.545 27.173 5.175 Z M 36.013 0.422 L 36.013 1.209 C 34.143 1.378 33.94 1.6 33.94 4.641 L 33.94 8.408 L 41.617 8.408 L 41.617 4.641 C 41.617 1.601 41.416 1.378 39.495 1.209 L 39.495 0.422 L 46.671 0.422 L 46.671 1.209 C 44.648 1.378 44.446 1.6 44.446 4.641 L 44.446 14.487 C 44.446 17.524 44.648 17.753 46.62 17.921 L 46.62 18.708 L 39.295 18.708 L 39.295 17.921 C 41.416 17.752 41.617 17.524 41.617 14.487 L 41.617 9.705 L 33.94 9.705 L 33.94 14.487 C 33.94 17.524 34.143 17.753 36.114 17.921 L 36.114 18.708 L 28.893 18.708 L 28.893 17.921 C 30.911 17.752 31.113 17.524 31.113 14.487 L 31.113 4.641 C 31.113 1.601 30.911 1.378 28.792 1.209 L 28.792 0.422 Z M 60.537 0.645 L 64.928 14.039 L 64.979 14.039 C 65.914 10.549 67.124 5.316 67.532 3.516 C 67.934 1.771 67.737 1.384 66.663 1.281 L 65.79 1.209 L 65.79 0.422 L 71.596 0.422 L 71.596 1.209 C 69.955 1.378 69.754 1.547 68.944 4.077 C 68.566 5.258 66.772 11.112 64.678 18.934 L 63.565 18.934 L 59.274 5.767 L 59.219 5.767 L 55.28 18.934 L 54.171 18.934 L 50.004 3.967 C 49.324 1.547 48.869 1.378 47.529 1.209 L 47.529 0.422 L 54.348 0.422 L 54.348 1.209 C 54.348 1.209 53.711 1.247 53.572 1.27 C 52.661 1.409 52.353 1.608 52.734 3.065 L 55.665 14.038 L 55.714 14.038 L 59.553 0.644 Z M 74.528 10.943 L 78.543 10.943 L 76.571 4.754 L 76.499 4.754 Z M 77.961 0.231 L 79.655 5.316 C 80.793 8.751 81.901 12.238 82.861 15.052 C 83.722 17.555 84.076 17.753 85.539 17.922 L 85.539 18.709 L 78.898 18.709 L 78.898 17.922 L 79.604 17.807 C 80.564 17.64 80.616 17.359 80.311 16.287 C 80.061 15.444 79.456 13.7 78.925 12.237 L 74.25 12.237 C 73.924 13.081 73.468 14.657 73.116 15.838 C 72.661 17.329 72.864 17.694 73.975 17.833 L 74.681 17.921 L 74.681 18.708 L 69.076 18.708 L 69.076 17.921 C 70.639 17.693 70.918 17.581 71.803 15.051 L 76.923 0.339 Z M 91.375 8.408 L 92.384 8.408 C 94.556 8.408 95.921 7.286 95.921 4.923 C 95.921 2.333 94.279 1.49 92.739 1.49 C 92.081 1.49 91.728 1.547 91.578 1.63 C 91.375 1.744 91.375 2.221 91.375 2.898 Z M 93.545 0.422 C 95.516 0.422 96.526 0.702 97.435 1.349 C 98.346 2.027 98.85 3.065 98.85 4.556 C 98.85 6.975 96.752 8.269 95.263 8.58 L 95.263 8.637 C 97.842 8.974 99.809 10.522 99.809 13.333 C 99.809 15.331 98.925 16.655 97.535 17.581 C 96.348 18.369 94.556 18.708 92.712 18.708 L 86.424 18.708 L 86.424 17.921 C 88.393 17.753 88.596 17.524 88.596 14.487 L 88.596 4.641 C 88.596 1.6 88.393 1.378 86.576 1.209 L 86.576 0.422 Z M 91.374 9.421 L 91.374 14.431 C 91.374 17.076 91.675 17.64 93.292 17.581 C 94.961 17.581 96.677 16.542 96.677 13.644 C 96.677 10.774 94.809 9.421 92.232 9.421 Z" fill="rgb(197, 185, 188)" height="19.130699999999997px" id="eqTJ6bm_v" transform="translate(132.525 43.869)" width="99.80900360107421px"/></svg>)

" width="61.673px"><path d="M 36.153 0 L 25.163 17.612 M 39.231 0.043 L 45.881 8.764 M 0 24.233 L 6.226 15.361 M 9.838 14.699 L 21.315 18.933" fill="transparent" height="24.233000061035156px" id="qMwjUgNgR" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgba(248, 252, 254, 0.8)" transform="translate(8.931 12.733)" width="45.88099899291993px"/><path d="M 61.673 53.629 L 2.681 53.629 C 1.2 53.629 0 52.429 0 50.948 L 0 0" fill="transparent" height="53.62900000000002px" id="eJAfIsoYm" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.011" stroke="rgba(248, 252, 254, 0.4)" width="61.673px"/><g fill="transparent" height="4.022000000000006px" id="bKKpzkFsT" transform="translate(5.782 36.634)" width="4.0219999999999985px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="IcQORrRmm" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.0219999999999985px"/></g><g fill="transparent" height="4.022000000000006px" id="CdjJwdEev" transform="translate(14.871 24.572)" width="4.0219999999999985px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="Vvu85E0ud" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.0219999999999985px"/></g><g fill="transparent" height="4.022000000000006px" id="yMXPDNNXi" transform="translate(30.438 29.655)" width="4.022000000000006px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="rNdz7Nx8c" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.022000000000006px"/></g><g fill="transparent" height="4.0219999999999985px" id="qFII5TXhi" transform="translate(44.625 9.327)" width="4.022000000000006px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.0219999999999985px" id="ESnf_sbjC" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.022000000000006px"/></g><g fill="transparent" height="4.022000000000006px" id="DFfm0jNFM" transform="translate(54.026 21.384)" width="4.0219999999999985px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="DmlQcsi9C" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.0219999999999985px"/></g></g></svg>)
Szenariensimulation
Stresstesten Sie Ihr Portfolio bei Preis- und Volatilitätsschocks sowie Korrelationsbrüchen: Vor und nach dem Handel.
" width="62.09px"><path d="M 1.008 16.583 C 0.451 16.583 0 16.132 0 15.575 L 0 1.008 C 0 0.451 0.451 0 1.008 0 L 6.366 0 C 6.923 0 7.374 0.451 7.374 1.008 L 7.374 15.575 C 7.374 16.132 6.923 16.583 6.366 16.583 Z" fill="transparent" height="16.58299999999997px" id="ZW3ktaKhv" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgba(248, 252, 254, 0.8)" transform="translate(1.178 22.296)" width="7.374000000000024px"/><path d="M 1.008 23.167 C 0.451 23.167 0 22.716 0 22.159 L 0 1.008 C 0 0.451 0.451 0 1.008 0 L 6.366 0 C 6.923 0 7.374 0.451 7.374 1.008 L 7.374 22.159 C 7.374 22.716 6.923 23.167 6.366 23.167 Z" fill="transparent" height="23.16700000000003px" id="WXkO7LgJO" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgba(248, 252, 254, 0.8)" transform="translate(13.916 15.716)" width="7.374000000000024px"/><path d="M 1.008 38.88 C 0.451 38.88 0 38.429 0 37.872 L 0 1.008 C 0 0.451 0.451 0 1.008 0 L 6.366 0 C 6.923 0 7.374 0.451 7.374 1.008 L 7.374 37.872 C 7.374 38.429 6.923 38.88 6.366 38.88 Z" fill="transparent" height="38.879999999999995px" id="RzGtmqyAV" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" transform="translate(26.653 0)" width="7.374000000000024px"/><path d="M 1.008 16.583 C 0.451 16.583 0 16.132 0 15.575 L 0 1.008 C 0 0.451 0.451 0 1.008 0 L 6.366 0 C 6.923 0 7.374 0.451 7.374 1.008 L 7.374 15.575 C 7.374 16.132 6.923 16.583 6.366 16.583 Z" fill="transparent" height="16.58299999999997px" id="dQW1LYRx0" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgba(248, 252, 254, 0.8)" transform="translate(39.387 22.296)" width="7.374000000000024px"/><path d="M 62.09 5.62 L 0 5.62 M 55.174 10.725 L 62.09 5.62 L 55.174 0" fill="transparent" height="10.725000000000001px" id="vBQABnQsH" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="round" stroke-width="2.011" stroke="rgba(248, 252, 254, 0.4)" transform="translate(0 42.234)" width="62.09px"/></g></svg>)
Fortgeschrittene griechische Analysen
Risiko-Exposures in Echtzeit, detaillierte GuV-Aufschlüsselungen nach Griechen 2. und 3. Ordnung über alle Fälligkeiten und Strikes hinweg
" width="49.041090820407504px"><g fill="transparent" height="10.926000000000002px" id="K2zWbj9Yp" transform="translate(0 38.109)" width="10.926000000000002px"><path d="M 0 5.463 C 0 2.446 2.446 0 5.463 0 C 8.48 0 10.926 2.446 10.926 5.463 C 10.926 8.48 8.48 10.926 5.463 10.926 C 2.446 10.926 0 8.48 0 5.463 Z" fill="transparent" height="10.926000000000002px" id="odvcVhXoj" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.032" stroke="rgb(0, 172, 229)" width="10.926000000000002px"/></g><g fill="transparent" height="48.00800004392402px" id="dKpLB1uFI" transform="translate(1.418 0)" width="47.623000000095004px"><path d="M 0.001 29.423 C 1.316 29.049 2.677 28.859 4.044 28.86 C 12.171 28.86 18.76 35.448 18.76 43.575 C 18.762 45.079 18.532 46.574 18.08 48.008 M 0 19.87 C 1.336 19.644 2.69 19.531 4.045 19.531 C 17.325 19.531 28.09 30.296 28.09 43.576 C 28.09 45.01 27.965 46.643 27.724 48.008 M 0.002 9.823 C 1.344 9.664 2.694 9.585 4.046 9.585 C 22.819 9.585 38.036 24.803 38.036 43.575 C 38.036 44.998 37.949 46.63 37.779 48.007 M 0.002 0.186 C 1.347 0.062 2.698 0 4.049 0 C 28.114 0 47.623 19.509 47.623 43.574 C 47.623 44.992 47.555 46.624 47.423 48.008" fill="transparent" height="48.00800004392402px" id="zuaNQNHQf" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.681" stroke="rgba(248, 252, 254, 0.8)" width="47.623000000095004px"/></g></g></svg>)
Pfad- & Liquiditätsmodellierung
Analysieren Sie Pfadabhängigkeiten mit maßgeschneiderten Preispfaden, Intraday-Volatilitätssimulation und Liquiditäts-/Ausführungskostenprognosen
Wie es hinter den Kulissen funktioniert: Branchenführende Volatilitäts-Engine
Die hochentwickelte Volatilitäts-Engine berechnet implizite Volatilitätsoberflächen in Echtzeit und wandelt Live-Marktdatenströme in eine präzise 3D-Oberflächenmatrix um.
Volatilitätsoberflächen-Anpassung
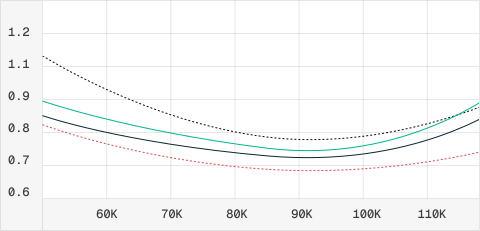
Implizite Volatilitätsoberfläche

Stabile, arbitragefreie Volatilitätsflächen selbst in den extremen Randbereichen und bei illiquiden Produkten
Auswahl an hochflexiblen Volatilitäts-Smile- und Volatilitäts-Surface-Fittern, einschließlich SVI, SSVI, ESSVI und SABR
Basiert auf modernen bayesianischen Konzepten, überlegener Numerik und 30 Jahren Handels- und Forschungserfahrung. Robustheit wird durch den Informationstransfer über verschiedene Strikes, Laufzeiten und Zeiträume hinweg (Filterung) erreicht.
Schätzt die zusätzliche Ereignisvarianz zu bekannten Ereigniszeitpunkten aus einer Volatilitätsfläche oder der Laufzeitstruktur der „Dirty Vol“.
Mit unserer Trading-Engine
verbunden.
Options-Market-Making
Stellen Sie Liquidität für gelistete Optionen auf dem Bildschirm und via RFQ bereit, aufbauend auf unserer Volatilitäts-Engine. Nutzen Sie Spreads und verwalten Sie Risiken dynamisch.
Börsenübergreifende Optionsarbitrage
Nutzen Sie Preisunterschiede und Ineffizienzen in den börsennotierten Optionsmärkten aus, einschließlich Optionen auf digitale Vermögenswerte an der CME, OPRA & Deribit.
Was können Benutzer tun?
" width="67.45299999999997px"><path d="M 32.764 0.001 C 19.018 -0.185 18.684 28.521 0 28.521 L 0 37.408 L 66.316 37.408 L 66.316 28.52 C 49.246 28.52 46.509 0.186 32.764 0 Z" fill="rgba(18, 145, 191, 0.2)" height="37.408000000000015px" id="SKnxNnr9f" transform="translate(0.571 0)" width="66.31600000000003px"/><path d="M 67.453 0 L 0 0" fill="transparent" height="1px" id="Jz4tnIYt4" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.011" stroke="rgba(12, 13, 14, 0.4)" transform="translate(0 36.822)" width="67.45299999999997px"/><path d="M 0 28.52 C 18.684 28.52 19.018 -0.185 32.764 0.001 C 46.509 0.187 49.245 28.521 66.316 28.521" fill="transparent" height="28.520900030175653px" id="m6Cz9lErF" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.011" stroke="rgb(109, 110, 110)" transform="translate(0.571 0)" width="66.31600000000003px"/></g></svg>)
Event-Modeling
Simulieren Sie die „Ereignisvarianz“ im Zusammenhang mit Ereignissen wie der Veröffentlichung von Makrodaten, dem FOMC oder Wahlen und testen Sie die Performance von Volatilitätsstrategien während solcher Ereignisse.
" width="61.672000186837295px"><path d="M 36.154 0 L 25.163 17.612 M 39.23 0.043 L 45.88 8.764 M 0 24.234 L 6.226 15.362 M 9.839 14.698 L 21.315 18.932" fill="transparent" height="24.234000465393066px" id="P8p5ozMrg" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgba(12, 13, 14, 0.6)" transform="translate(8.93 12.732)" width="45.879999542236334px"/><path d="M 61.672 53.629 L 2.68 53.629 C 1.969 53.629 1.287 53.347 0.785 52.844 C 0.282 52.341 0 51.659 0 50.948 L 0 0" fill="transparent" height="53.62900000000002px" id="BkY56Er0Y" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.011" stroke="rgba(12, 13, 14, 0.3)" transform="translate(0 0)" width="61.67200018683752px"/><g fill="transparent" height="4.022000000000006px" id="bTZVPBS74" transform="translate(5.783 36.634)" width="4.0219999999999985px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="fBsAKtLBH" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.0219999999999985px"/></g><g fill="transparent" height="4.022000000000006px" id="NQddMQCgm" transform="translate(14.871 24.571)" width="4.0219999999999985px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="LZ3jsMzwh" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.0219999999999985px"/></g><g fill="transparent" height="4.022000000000006px" id="q5YLGJP25" transform="translate(30.439 29.655)" width="4.022000000000006px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="xmVYQQ7pr" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.022000000000006px"/></g><g fill="transparent" height="4.0219999999999985px" id="J1w3eqtYM" transform="translate(44.625 9.327)" width="4.022000000000006px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.0219999999999985px" id="Rcl6rpn2s" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.022000000000006px"/></g><g fill="transparent" height="4.022000000000006px" id="yuS7qNmNT" transform="translate(54.023 21.383)" width="4.0219999999999985px"><path d="M 0 2.011 C 0 0.9 0.9 0 2.011 0 C 3.122 0 4.022 0.9 4.022 2.011 C 4.022 3.122 3.122 4.022 2.011 4.022 C 0.9 4.022 0 3.122 0 2.011 Z" fill="transparent" height="4.022000000000006px" id="Z2lFIE9Uu" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="1.341" stroke="rgb(0, 172, 229)" width="4.0219999999999985px"/></g></g></svg>)
Greeks-Simulationen
Führen Sie Szenarioanalysen für Ihr Portfolio durch und analysieren Sie Griechen 2. und 3. Ordnung über alle Laufzeiten und Strikes hinweg.
" width="62.67300186157226px"><path d="M 0 11.788 C 0 5.278 5.278 0 11.788 0 C 18.298 0 23.576 5.278 23.576 11.788 C 23.576 18.298 18.298 23.576 11.788 23.576 C 5.278 23.576 0 18.298 0 11.788 Z" fill="transparent" height="23.576000000000022px" id="h0hbOqpUN" stroke-dasharray="" stroke-linecap="butt" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.681" stroke="rgb(0, 172, 229)" transform="translate(19.547 0)" width="23.575999999999993px"/><path d="M 58.679 6.195 L 62.673 3.246 L 58.679 0 M 62.673 3.246 L 47.198 3.246 M 3.994 6.195 L 0 3.246 L 3.994 0 M 0 3.246 L 15.475 3.246" fill="transparent" height="6.195px" id="bd3BXM2Io" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="round" stroke-width="2.011" stroke="rgba(12, 13, 14, 0.6)" transform="translate(0 9.106)" width="62.67300186157226px"/></g></svg>)
Algorithmische Delta-Absicherung
Automatisches Hedging basierend auf Live-Volatilitätsdaten. Neutralisieren Sie direktionale Risiken sofort und mit höchster Präzision.
" width="47.29900079345703px"><path d="M 39.671 19.835 C 39.678 25.239 37.472 30.411 33.568 34.148 C 29.878 37.698 24.955 39.678 19.835 39.671 C 8.88 39.671 0 30.79 0 19.835 C 0 8.88 8.88 0 19.835 0 C 30.79 0 39.671 8.88 39.671 19.835 Z" fill="rgb(243, 242, 242)" height="39.67101792141375px" id="mWn3B1RoJ" width="39.67101507618281px"/><path d="M 33.568 34.148 C 37.472 30.411 39.678 25.239 39.671 19.835 C 39.671 8.88 30.79 0 19.835 0 C 8.88 0 0 8.88 0 19.835 C 0 30.79 8.88 39.671 19.835 39.671 C 25.165 39.671 30.004 37.568 33.568 34.148 Z M 33.568 34.148 L 42.722 42.699 L 47.299 46.975" fill="transparent" height="46.97499880981445px" id="e_vFxYWHG" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="2.011" stroke="rgba(12, 13, 14, 0.6)" width="47.29900079345703px"/><path d="M 0 6.433 L 0 9.57 M 6.596 0 L 6.596 9.57" fill="transparent" height="9.570000087738038px" id="OrdKojiDd" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="3.296" stroke="rgba(12, 13, 14, 0.6)" transform="translate(9.456 16.871)" width="6.5960001945495605px"/><path d="M 0 0 L 0 14.956" fill="transparent" height="14.956000000000017px" id="JF0UXqcO2" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="3.296" stroke="rgb(0, 172, 229)" transform="translate(22.638 11.483)" width="1px"/><path d="M 0 0 L 0 4.836" fill="transparent" height="4.836000000000013px" id="JmFOkOSnh" stroke-dasharray="" stroke-linecap="round" stroke-linejoin="miter" stroke-miterlimit="10" stroke-width="3.296" stroke="rgba(12, 13, 14, 0.6)" transform="translate(29.232 21.604)" width="1px"/></g></svg>)
Portfolio-Sensitivitätsanalyse
Visualisieren Sie, wie Ihr Portfolio auf Marktveränderungen reagiert. Antizipieren Sie die GuV-Auswirkungen von Volatilitätsschwankungen und Zeitwertverlust.
Eine neue Art zu
handeln ist da.
OrderX stattet professionelle Trader mit den Tools aus, auf die sie gewartet haben: Strukturierte Ausführung, integrierte Systeme und integrierte Intelligenz.