


Einführung in die algorithmische Ausführung - Teil 5: Volumen-gewichteter Durchschnittspreis (VWAP)
Veröffentlicht von: OrderX
•

Abwicklung einer Order entlang der Intraday-Volumenkurve des Marktes: Profilschätzung, adaptive Abwicklung und wann VWAP besser ist als TWAP.
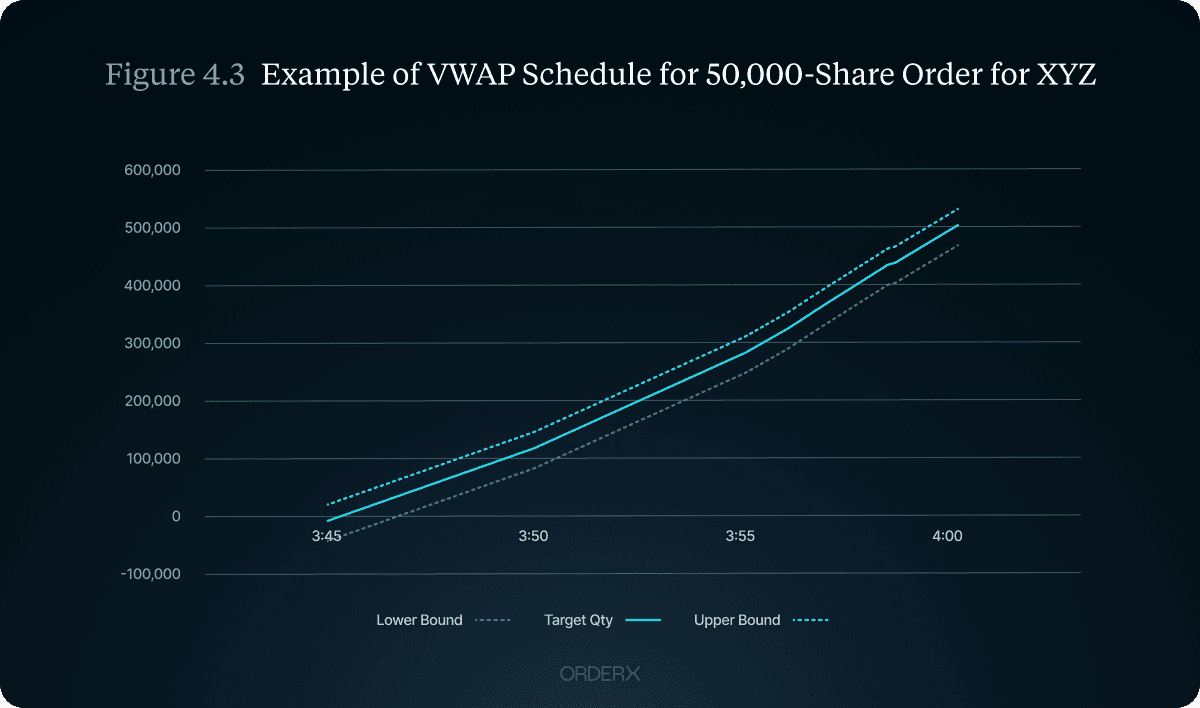
Der Volume-Weighted Average Price (VWAP)-Algorithmus behält das geplante Gerüst von TWAP bei, ersetzt jedoch dessen flaches, zeitorientiertes Tempo durch eines, das proportional dazu ist, wie das Volumen üblicherweise im Laufe des Tages ankommt. Er handelt mehr, wenn der Markt üblicherweise mehr handelt, und weniger, wenn es normalerweise ruhig ist – diese einzige Änderung macht VWAP zum am weitesten verbreiteten Benchmark-Algorithmus.

Das Volumenprofil
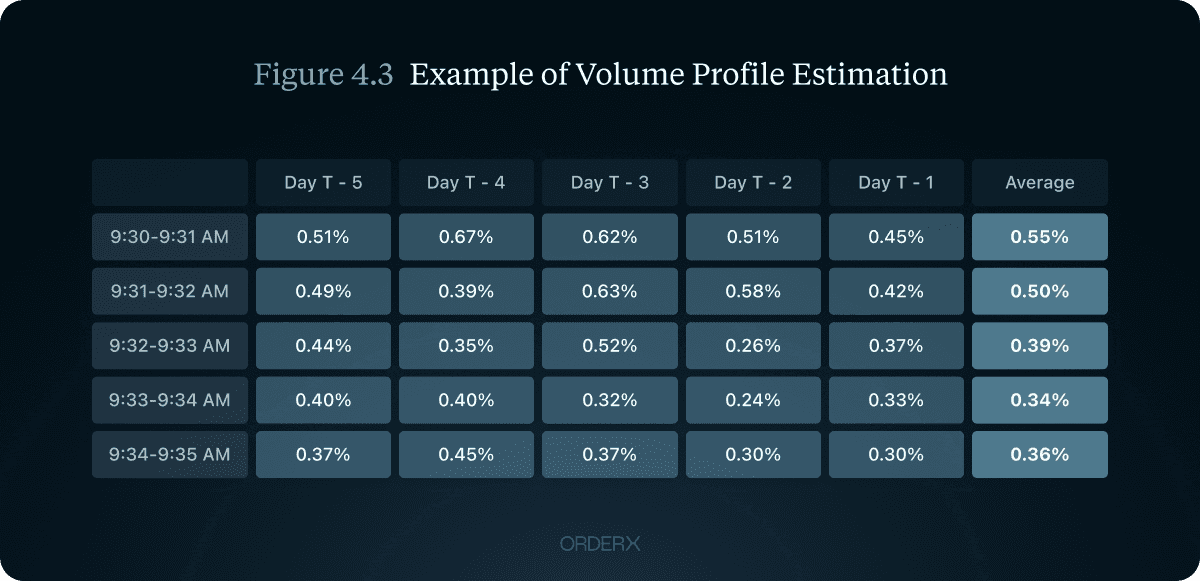
Das Aktienvolumen ist bekanntermaßen U-förmig: hoch zur Eröffnung, ruhig um die Mittagszeit, und wieder hoch zum Handelsschluss. Eine VWAP-Engine kodiert dies als ein Volumenprofil – der Anteil des Volumens eines typischen Tages, der in jedem Zeitintervall erwartet wird – und passt die Order daran an. Handelstage mit ungewöhnlicher Dynamik (Index-Rebalancings, Optionsverfallstage, Quartalsberichte) erhalten eigene Profile, da ihre Volumenkurven ganz anders aussehen als an einem gewöhnlichen Tag.
Operativ ist der Algorithmus einfach:
Extrahiere den Teil des Profils zwischen der Start- und Endzeit der Order.
Renormiere diesen Teil auf 100% – dies wird zum Zielzeitplan der Order.
Umschließe ihn mit Bändern – derselbe Mechanismus für obere/untere Grenzen wie bei TWAP überwacht die Abweichung von der Kurve.
Tatsächlich implementieren die meisten Codebasen TWAP als einen Spezialfall von VWAP mit einem perfekt flachen Profil.
Ein praktisches Beispiel
Angenommen, Sie müssen zwischen 15:30 und 15:45 Uhr 80.000 Einheiten kaufen, und das historische Profil weist diesen drei 5-Minuten-Intervallen 3 %, 4 % und 5 % des täglichen Volumens zu – insgesamt 12 %. Die Renormierung ergibt Intervallziele von 25 %, 33,3 % und 41,7 %: Planen Sie 20.000 Einheiten für das erste Intervall, rund 26.700 für das zweite und 33.300 für das letzte. Ein TWAP über denselben Zeitraum würde flache 26.667 pro Intervall ausführen – was das dünne erste Intervall überhandeln und das liquide letzte unterhandeln würde. VWAP konzentriert seine Anforderungen dort, wo die Liquidität voraussichtlich am dichtesten ist, und genau so tarnt er sich.
Relatives, nicht absolutes Volumen
Beim Profil geht es um die Form des Volumens, nicht um dessen Höhe. Die Order muss über den Zeitraum hinweg abgeschlossen werden, unabhängig davon, ob der Tag schwach oder stark gehandelt wird. Wenn sich also alle Intervalle verdoppeln, ändert sich der Zeitplan überhaupt nicht – die Form der Kurve ist identisch. Das Profil führt nur dann in die Irre, wenn sich die Form verschiebt, weshalb die Behandlung von Spezialtagen wichtiger ist als das tägliche Volumenrauschen. Auf realisierte Volumenniveaus zu reagieren, ist eine völlig andere Strategie – das ist POV, Teil 6.
Bessere Profile erstellen
Da das Profil die Strategie ist, verdient die Profilschätzung echte Anstrengung. Vier Ansätze mit zunehmender Komplexität:
Mittelwertbildung pro Asset: Ermittle den durchschnittlichen Volumenanteil jedes Intervalls über Wochen oder Monate der Historie. Erfasst titelspezifische Eigenheiten, benötigt aber eine ausreichend große Stichprobe, um Rauschen herauszufiltern.
Kohortenprofile: Für illiquide Assets, deren individuelle Historie zu unruhig ist, gruppiert man ähnliche Instrumente (nach Liquiditätsstufe, Handelsplatz, Sektor) und nutzt eine geglättete Kohortenkurve gemeinsam.
Regime-Clustering: Historische Tage (Trendtage, Mean-Reversion-Tage, Tage mit hoher Volatilität) mit K-Means oder ähnlichem clustern, den heutigen Tag in Echtzeit klassifizieren und das passende Profil anwenden.
Bibliotheken für Spezialtage: Eigene Kurven für Quartalszahlen, Rebalancings, Makroveröffentlichungen (CPI, FOMC) und Verfallstage pflegen, bei denen das normale Profil schlichtweg falsch ist.
Jenseits der statischen Kurve
Produktions-VWAPs, einschließlich der Implementierung von OrderX, fügen adaptive Schichten über den historischen Zeitplan hinzu:
Anpassung an das realisierte Volumen: Wenn der Markt schneller läuft als vom Profil vorhergesagt, skaliere den Zeitplan in Echtzeit nach oben; bremse ihn bei einem trägen Markt aus.
Preis-Tilting: Nutze günstige Preise aus – beschleunige moderat, wenn sich der Markt in deine Richtung bewegt, halte dich zurück, wenn er wegläuft – während du innerhalb der Bänder bleibst.
Volatilitätsabhängige Bänder: Weite die Toleranz in schnellen Märkten aus, um die Zahlung panischer Spreads zu vermeiden; verenge sie, wenn die Bedingungen ruhig sind.
Randomisierung von Ordergröße und Bändern: Dieselbe Tarnung wie bei TWAP – keine sich wiederholenden Ordergrößen, keine verräterischen linearen Verläufe.
Opportunistische Ausbrüche und harte Limits: Verlasse die Kurve kurzzeitig, um eine Ineffizienz auszunutzen; pausiere vollständig jenseits eines schützenden Preises.
Stärken und Schwächen
Stärken. VWAP übernimmt alle Vorteile der Auswirkungsstreuung von TWAP und fügt Tarnung hinzu: Da sein Fußabdruck die natürliche Marktaktivität widerspiegelt, ist er tatsächlich schwerer zu erkennen. Er lässt sich sauber messen – schlägt man den VWAP-Wert des Tages, rechtfertigt sich die Ausführung von selbst (siehe Teil 12 für die Einschränkungen). Und die Volumengewichtung wertet naturgemäß verrauschte Preisnotierungen bei geringem Volumen ab.
Schwächen. Er verlässt sich vollständig auf die Historie – weicht das heutige Volumenmuster vom Präzedenzfall ab, ist der Zeitplan falsch. Bei illiquiden Titeln ist das Profil statistisches Rauschen, und eine einzige Block-Order kann sowohl den Zeitplan als auch die Benchmark verzerren. Er hat keine Dringlichkeit: Ein strikter VWAP wird bei einem ungünstigen Trend geduldig eine Underperformance hinnehmen, anstatt vorzeitig fertig zu werden. Und seine schiere Popularität macht die Masse berechenbar – ein Ansturm von VWAP-Algorithmen, die sich alle auf dieselbe U-Kurve stützen, ist selbst ein Muster, das andere ausnutzen.
Die Wahl zwischen TWAP und VWAP
Die praktische Regel: Verwenden Sie VWAP bei liquiden Instrumenten mit stabilen, gut prognostizierbaren Intraday-Mustern; verwenden Sie TWAP dort, wo kein vertrauenswürdiges Profil existiert – bei Neuemissionen, dünnen Altcoins oder ungewöhnlichen Handelstagen. Beide folgen im Kern einem Zeitplan. Wenn das Tempo darauf reagieren soll, was der Markt tatsächlich tut, statt was er üblicherweise tut, benötigen Sie Percent of Volume – Teil 6.
Eine neue Art zu
handeln ist da.
OrderX stattet professionelle Trader mit den Tools aus, auf die sie gewartet haben: Strukturierte Ausführung, integrierte Systeme und integrierte Intelligenz.