


Einführung in die algorithmische Ausführung – Teil 9: Smart Router
Veröffentlicht von: OrderX
•

Wie Child-Orders den richtigen Handelsplatz finden: Sweeping in Lit Books mit IOCs, Modellierung von Limit-Order-Queues und sicheres Handeln im Dark Pool.
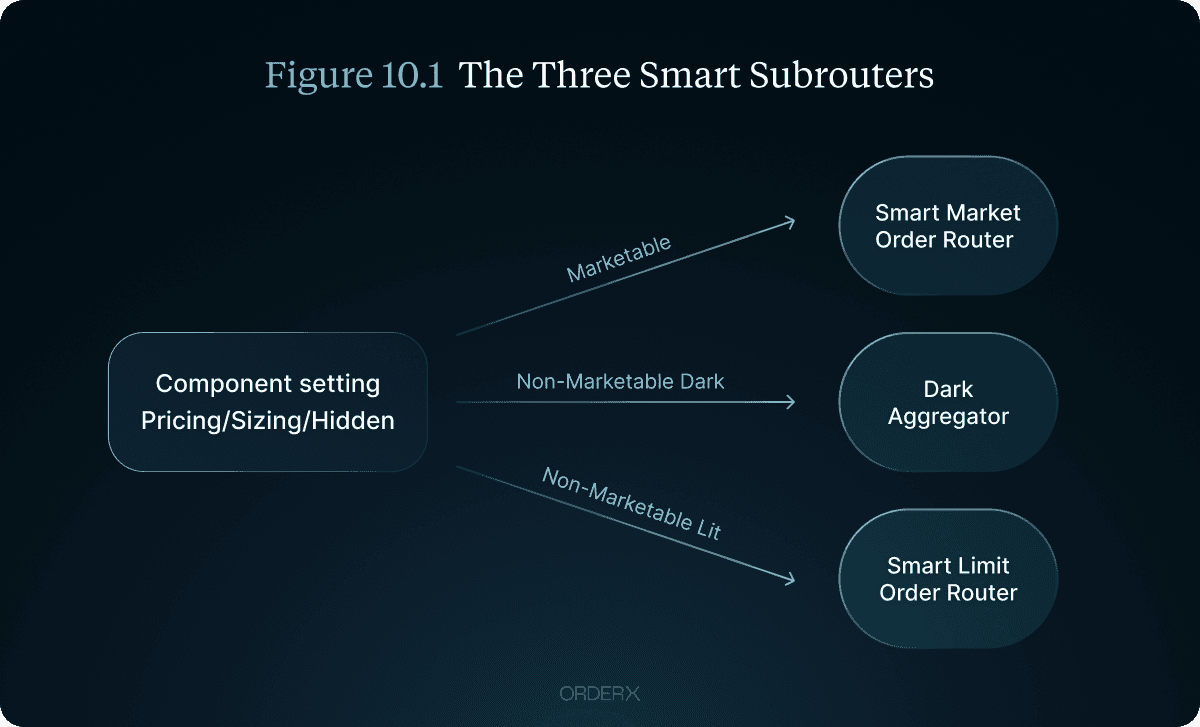
Jeder Algorithmus in dieser Serie erzeugt letztendlich denselben Output: einen Child-Order (Unterauftrag), der irgendwohin gesendet werden muss. In einem fragmentierten Markt – mit Dutzenden von Aktienhandelsplätzen oder einem Dutzend Krypto-Börsen, von denen jede ihr eigenes Orderbuch hat – ist dieses „Irgendwohin“ ein echtes Optimierungsproblem. Der Smart Order Router (SOR) löst es. Er sitzt unterhalb der Scheduling-Logik: Der Parent-Algorithmus entscheidet über Preis, Größe und Timing; der Router entscheidet über den Ausführungsplatz.
Da marktfähige (Marketable), offen angezeigte passive (Displayed-Passive) und dunkle (Dark) Orders vor unterschiedlichen Herausforderungen stehen, sind Router in der Regel aus drei Sub-Engines aufgebaut:
einem Market Order Router für Orders, die eine sofortige Ausführung erfordern,
einem Limit Order Router für offen angezeigte, ruhende Orders und
einem Dark Aggregator für verdeckte Liquidität (Hidden Liquidity).
Der Market Order Router
Splitting und Sweeping
Bei einer Order, die sofort ausgeführt werden soll, vergleicht der Router das konsolidierte Bild aller Handelsplätze und teilt die Order auf, um den besten Mischpreis zu erzielen. Wenn Handelsplatz C 100 Einheiten zu 19,99 $ anzeigt, während Handelsplatz A 100 Einheiten zu 20,00 $ anzeigt, wird ein Kauf über 200 Einheiten im Verhältnis 100/100 aufgeteilt – was einen besseren Durchschnitt ergibt, als das Orderbuch eines einzelnen Handelsplatzes komplett abzuräumen („sweeping“). Im Krypto-Bereich muss dieselbe Berechnung auch handelsplatzspezifische Taker-Gebühren berücksichtigen: Ein nominell besserer Preis auf einem Handelsplatz mit hohen Gebühren ist nach Abzug der Gebühren oft das schlechtere Geschäft.
Das In-Flight-Problem
Kurse können in den Millisekunden, die eine Order für den Transport benötigt, verschwinden. Eine einfache Market-Order, die eintrifft, nachdem der Zielkurs weg ist, würde dem Orderbuch hinterherlaufen, egal zu welchem verbleibenden Preis. Daher senden Router stattdessen marktnahe limitierte IOC-Orders (Immediate-or-Cancel), die nahe am Zielpreis fixiert sind: Ist die Liquidität weg, wird das Teilstück storniert, anstatt das Orderbuch unkontrolliert nach oben oder unten abzulaufen. Router synchronisieren zudem die Ankunftszeit der aufgeteilten Orderteile (Legs). Wenn ein Teil spürbar früher eintrifft, können Marktbeobachter den Beginn eines Sweeps erkennen und ihre Kurse auf allen anderen Handelsplätzen anpassen (Fading), bevor der Rest der Orders eintrifft.
Sondierung verdeckter Liquidität
Handelsplätze können Midpoint- und Reserve-Liquidität (Eisberg-Orders) bereithalten, die in keinem Datenfeed angezeigt wird. Router spüren diese durch sogenanntes Pingen auf – kleine IOC-Orders, die genau zum oder innerhalb des Midpoints gesendet werden. Bei kleinen Orders ist das zyklische Pingen über verschiedene Handelsplätze hinweg kostengünstig. Bei großen Orders ist ein Strom von kleinen Teilausführungen selbst ein Signal: Ein plötzliches Auftreten von Teilausführungen signalisiert dem Markt, dass ein großer Akteur am Werk ist. Die Abwehr dagegen ist eine Mindestausführungsmenge (Minimum Acceptable Quantity, MAQ) für die Order – „führe mich nur in einer bestimmten Mindestgröße aus“ –, was eine gewisse Ausführungswahrscheinlichkeit gegen Diskretion eintauscht.
Router vs. Strategie
Eine nützliche Grenze: Der Market Order Router ist ein schnelles, weitgehend zustandsloses (memoryless) Werkzeug – er agiert auf Basis der aktuellen Momentaufnahme. Opportunistische Algorithmen (Teil 7) sind strategische Ebenen über dem Router, die entscheiden, ob sich ein Eingreifen überhaupt lohnt.
Der Limit Order Router
Die Wahl der besten Warteschlange
Bei einer nicht sofort marktfähigen Order – zum Beispiel einem Gebot von 19,98 $ bei einem Briefkurs von 20,00 $ – stellt sich die Frage: An welchem Handelsplatz wird diese Order am schnellsten ausgeführt? Die Intuition rät zur kürzesten Warteschlange, aber das richtige mentale Modell ist die Warteschlange an einer Supermarktkasse: Was zählt, ist die Warteschlangenlänge geteilt durch die Abfertigungsgeschwindigkeit. Ein Handelsplatz mit 500 Einheiten vor Ihnen, an dem 1.000 Einheiten pro Minute gehandelt werden, schlägt einen Handelsplatz mit nur 100 Einheiten vor Ihnen, an dem nur 10 Einheiten pro Minute gehandelt werden.
Zwei Besonderheiten machen dies jedoch extrem schwierig. Erstens hängt die Antwort von der Größe Ihrer Order ab: Eine kleine Order profitiert von der Spitze einer Warteschlange, während eine große Order letztlich den Handelsplatz mit dem tiefsten und beständigsten Handelsvolumen benötigt, selbst wenn dessen Warteschlange anfangs länger ist. Zweitens verzerrt die Gebührenstruktur das Verhalten: Invertierte Handelsplätze (Taker-Maker) ziehen Taker an, sodass die Warteschlangen dort pro Einheit angezeigter Markttiefe schneller abgebaut werden (siehe Teil 2 zu Gebührenmodellen).
Von der Warteschlangentheorie zu gelernten Modellen
Reine Warteschlangenformeln erfassen zu wenig von dieser Dynamik, weshalb produktive Router empirisch arbeiten: Sie nutzen logistische Regressionsmodelle zur Bestimmung der Ausführungswahrscheinlichkeit basierend auf Merkmalen wie Spread, Volatilität, Marktanteil des Handelsplatzes und angezeigter Markttiefe – und zunehmend nichtlineare Lernverfahren (Gradient-Boosted Trees, neuronale Netze), die Regimeeffekte erfassen, wie etwa die Abwanderung von Taker-Volumen zwischen Handelsplätzen, sobald günstige Liquidität erschöpft ist. Diese Modelle werden kontinuierlich neu trainiert, da sich die Dynamik der Handelsplätze mit jeder Gebührenänderung und jedem neuen Marktteilnehmer verschiebt.
Der Dark Aggregator
Midpoint-Ökonomie
Der Dark Aggregator verwaltet das ruhende Orderrisiko über verdeckte Handelsplätze (Dark Pools) hinweg, wo Transaktionen in der Regel am Midpoint (Mittelwert aus Geld- und Briefkurs) stattfinden – Käufer und Verkäufer teilen sich den Spread, und im Vorfeld wird nichts offengelegt. Da es keine sichtbaren Warteschlangen gibt, die man modellieren könnte, teilt der Aggregator die Orders basierend auf historischen Ausführungsraten und Live-Feedback auf: Welche Pools haben in letzter Zeit Ausführungen geliefert, in welchen Größen und gegen welche Kontrahenten.
Ping, Post, Pounce
Ein klassischer Aufteilungszyklus läuft wie folgt ab: Ping (Sondierung) aller Pools mit IOC-Orders, um ruhendes Interesse zu finden; Post (Platzieren) der verbleibenden Menge in den am vielversprechendsten eingestuften Pools; und wenn eine platzierte Order plötzlich vollständig ausgeführt wird: Pounce (Zuschlagen) – sofort mehr Volumen hinterhersenden, da eine vollständige Ausführung meist bedeutet, dass der Kontrahent noch mehr Volumen im Hintergrund hat.
Sicherheit im Dunkeln
Auch im Dark-Handel gibt es Raubtiere. Aggressive Kontrahenten führen eigene Ping-Kampagnen durch, um institutionelle Ordergrößen aufzuspüren und ihnen zuvorzukommen. Die Abwehrmechanismen sind mehrschichtig:
MAQ (Minimum Acceptable Quantity): Indem man Kontrahenten zwingt, nur in nennenswerten Größen auszuführen, wird das Ausspähen teuer statt kostenlos.
Kontrahenten-Klassifizierung (Tiering): Viele Pools erlauben es Teilnehmern, das Matching auf „gutartige“ Segmente – wie den natürlichen institutionellen Fluss – zu beschränken und die aggressivsten Akteure mit sehr kurzem Zeithorizont auszuschließen.
Bedingte Orders (Conditional Orders): Um nennenswerte Volumina in vielen Pools gleichzeitig zu platzieren, ohne das Risiko von Überausführungen einzugehen (wenn beispielsweise fünf Pools jeweils den gesamten verbleibenden Rest ausführen), platziert der Aggregator unverbindliche Conditional Orders. Findet ein Pool eine passende Gegenpartei, sendet er eine Einladung zur Festlegung (Invitation to Firm Up); erst dann committet der Router echtes Volumen, angepasst an das, was tatsächlich noch übrig ist. Disziplin ist hierbei wichtig: Wer wiederholt Einladungen ablehnt („Fall-downs“), wird sanktioniert oder ausgeschlossen. Zudem können Conditional Orders von Marktteilnehmern missbraucht werden, die nach großen Ordergrößen fischen, weshalb seriöse Pools beide Seiten streng überwachen.
Der Router beantwortet das Wo der Ausführungskette. Die verbleibende taktische Frage ist, wie jede einzelne Child-Order bepreist, dimensioniert und dargestellt werden soll – die Platzierungslogik aus Teil 11. Und wie sich das Routing verändert, wenn Handelsplätze kein gemeinsames Orderbuch (Ticker Tape) oder Clearinghaus nutzen, erfahren Sie in Teil 14 über die Ausführung im Krypto-Handel.
Eine neue Art zu
handeln ist da.
OrderX stattet professionelle Trader mit den Tools aus, auf die sie gewartet haben: Strukturierte Ausführung, integrierte Systeme und integrierte Intelligenz.